
Anthropic, la empresa de los modelos Claude, hizo públicas sus cuentas el 26 de octubre al presentar ante la SEC de Estados Unidos el formulario S-1, el prospecto para salir a bolsa en el Nasdaq con el símbolo «ANT». La pregunta que se hacen los inversores es la que se hace cualquiera: ¿es rentable Anthropic, gana dinero? La respuesta corta es que no, según las normas contables: perdió $80,748 millones USD en el primer semestre de 2026. Pero esa cifra engaña, porque casi toda es un apunte contable sin salida de dinero. Con las medidas que propone la propia empresa sí tuvo beneficio, y por primera vez su operación generó más caja de la que consumió.
El S-1 es el documento con el que una empresa pide registrar sus acciones antes de venderlas al público: describe el negocio, presenta las cuentas auditadas, enumera los riesgos y explica quién manda. Anthropic presentó primero un borrador confidencial, el 1 de junio, que anunció en X; según el registro de la SEC lo corrigió cinco veces entre julio y octubre antes de publicar la versión del 26 de octubre. Faltan todavía las cifras que fijan la operación: el rango de precio, cuántas acciones se venden, la valoración y hasta los ingresos anualizados a 31 de octubre aparecen en blanco. Según el Wall Street Journal, citando a fuentes anónimas, podría recaudar $100 mil millones USD o más, con una valoración de entre $1.5 y $2 billones USD, y estrenarse en bolsa la semana del 16 de noviembre; nada de eso lo ha confirmado la empresa.
Las cuentas, línea por línea
- En USDAño 20251.er semestre 2026
- Ingresos$4,585 millones$16,286 millones
- Cómputo e infraestructura$7,326 millones$8,945 millones
- Resultado operativo−$8,060 millones−$693 millones
- Resultado neto−$41,965 millones−$80,748 millones
- Resultado operativo ajustado (de la empresa)−$4,854 millones+$1,618 millones
- Caja generada por la operación−$2,637 millones+$3,929 millones
- Unos ingresos que se multiplican. $41 millones USD en 2023, $386 millones USD en 2024, $4,585 millones USD en 2025 y $16,286 millones USD solo en el primer semestre de 2026, catorce veces más que un año antes. Las empresas que le pagan más de $100,000 USD al año pasaron de unas 950 a más de 11,900 en doce meses. En mayo, al cerrar su última ronda, Anthropic dijo que sus ingresos anualizados ya pasaban de $47 mil millones USD.
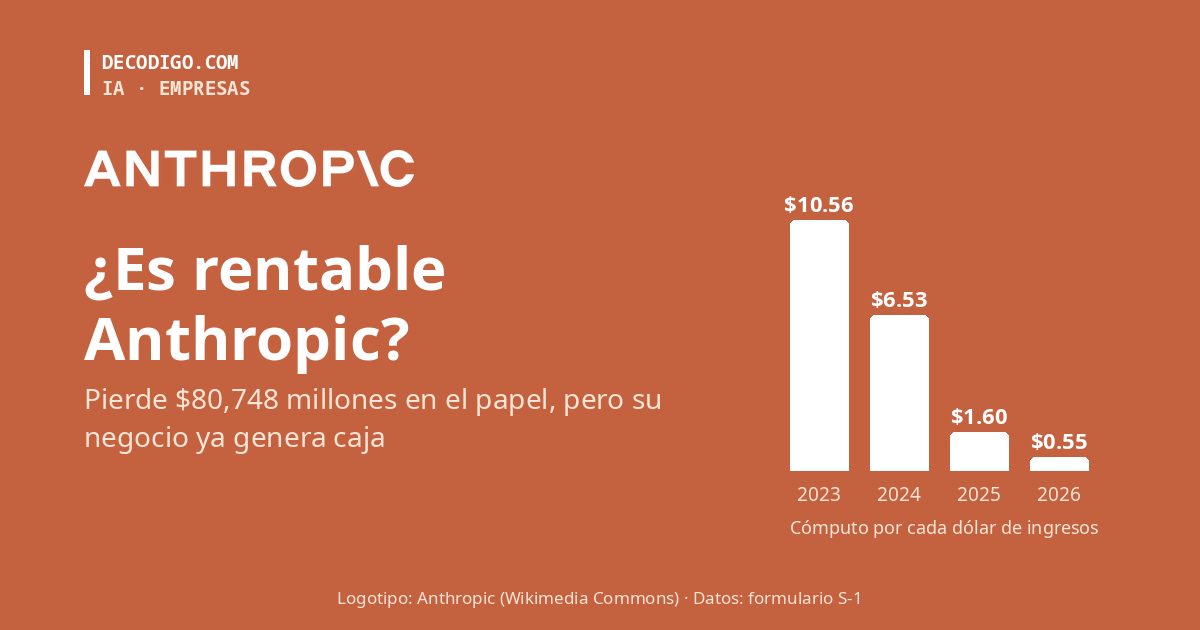
- El cómputo, cada vez más barato en proporción. Entrenar y servir los modelos es su mayor gasto: $8,945 millones USD en el semestre. Pero los ingresos crecen más deprisa: en 2023 gastaba $10.56 USD en cómputo por cada dólar que facturaba, y en 2026, 55 centavos. Es el dato que más ha cambiado y el que explica todo lo demás.
- La pérdida operativa casi desaparece. Lo que pierde el negocio en sí, antes de impuestos y apuntes financieros, pasó de $8,060 millones USD en 2025 (con $1,500 millones del acuerdo con los autores del caso Bartz) a $693 millones USD en el semestre: un 4 % de los ingresos.
- Una pérdida neta enorme, pero sobre todo contable. De los $80,748 millones USD perdidos en el semestre, $72,388 millones son el aumento de valor de notas convertibles, derivados y acuerdos SAFE: deudas que se pagarán con acciones y que, cuanto más vale la empresa, más «cuestan» en el papel. Su ronda Serie H de mayo la valoró en $965 mil millones USD. Otros $8,720 millones vienen de revalorizar otros instrumentos financieros. Ningún dólar de esas partidas salió de la caja.
- Las cuentas «ajustadas» de la empresa. Si se quitan la compensación en acciones a los empleados ($2,185 millones USD en el semestre), unas donaciones en acciones y esos cambios de valor, Anthropic presenta un resultado operativo de +$1,618 millones USD, con un margen del 10 %, y un beneficio neto ajustado de +$2,671 millones USD. Son medidas propias, no reconocidas por las normas contables, que todas las tecnológicas usan y que conviene leer con cautela: pagar en acciones también cuesta a los accionistas, porque reparte la empresa entre más manos.
- Por fin, más caja de la que gasta. La operación generó $3,929 millones USD en el semestre, frente a los $1,513 millones que consumió un año antes. Con las ampliaciones de capital y deuda, cerró junio con $131,651 millones USD en caja e inversiones a corto plazo.
Lo que separa un buen semestre de una empresa rentable
El propio prospecto pide prudencia. «Tenemos un historial de pérdidas netas y puede que no logremos o no mantengamos la rentabilidad», dice entre sus riesgos, y añade que no espera que los ingresos sigan creciendo a ritmos parecidos. No da ninguna fecha para ganar dinero según las normas contables, y avisa de que la construcción de centros de datos hará que la empresa consuma mucha caja «en el futuro previsible», mejore o no su negocio.
El motivo está en sus compromisos de cómputo, que se pagan se usen o no: al menos $44.9 mil millones USD con Microsoft hasta 2033, unos $114.5 mil millones USD con Google en el mismo plazo, al menos $110 mil millones USD con Amazon hasta 2036 y hasta $120.5 mil millones USD con SpaceXAI hasta 2029, como contamos aquí. Solo los contratos firmados en 2026 suman unos $417 mil millones USD en pagos mínimos. Sus ingresos, en cambio, dependen sobre todo del consumo de cada mes, no de contratos largos: los cinco mayores clientes aportan una cuarta parte de lo que factura, y más del 80 % de los ingresos del tercer trimestre vino de modelos lanzados en los seis meses anteriores. Si un competidor saca un modelo mejor o los clientes gastan menos, los costes seguirán ahí.
Así que la respuesta depende de qué se entienda por rentable. Según la contabilidad oficial, no lo es, y su pérdida crecerá mientras siga subiendo su valoración. Como negocio, está muy cerca del equilibrio y ya genera caja, algo que hace un año parecía lejano. Y como inversión, todo dependerá de que los ingresos sigan creciendo lo bastante para pagar cientos de miles de millones en centros de datos. Los primeros que ponen precio a esa apuesta serán los compradores de la salida a bolsa, cuando Anthropic rellene los huecos de su formulario.
Más fuentes: expedientes de Anthropic, PBC en EDGAR (borrador confidencial del 1 de junio y cinco enmiendas); Anthropic, ronda Serie H (28 de mayo de 2026); Investing.com, con la información del Wall Street Journal (26 de octubre de 2026). Las medidas «ajustadas» son de la empresa; el gasto en cómputo por dólar es un cálculo de decodigo.com. Logotipo: Anthropic (Wikimedia Commons).
Fuente: Anthropic, PBC, formulario S-1 presentado ante la SEC, 26 de octubre de 2026